

El impuesto al plástico ya forma parte del día a día fiscal y operativo de muchas empresas en España.
Su nombre oficial es Impuesto Especial sobre los Envases de Plástico No Reutilizables, y afecta especialmente a organizaciones que fabrican, importan o adquieren dentro de la Unión Europea grandes volúmenes de productos envasados.
Para una gran empresa, el principal riesgo no suele ser únicamente desconocer que existe el impuesto.
El verdadero problema aparece cuando no existe un sistema fiable para responder preguntas como estas:
¿Cuántos kilogramos de plástico no reciclado estamos introduciendo realmente en España?
¿Qué parte está exenta?
¿Podemos acreditar correctamente el contenido reciclado?
¿Tenemos la información necesaria por proveedor, SKU y tipo de packaging?
¿Estamos pagando de más?
¿Podríamos defender nuestros cálculos ante una revisión de la Agencia Tributaria?
El impuesto grava el plástico no reciclado contenido en determinados envases de plástico no reutilizables y actualmente aplica un tipo de 0,45 euros por kilogramo de plástico no reciclado.
Para empresas con grandes volúmenes, unos pocos gramos por producto pueden convertirse en una diferencia económica importante al final del ejercicio.
¿Qué es exactamente el impuesto al plástico?
El impuesto sobre los envases de plástico no reutilizables es un tributo de naturaleza indirecta que recae sobre la utilización en territorio español de determinados envases no reutilizables que contienen plástico.
Puede afectar tanto a envases vacíos como a aquellos que ya contienen, protegen, manipulan, distribuyen o presentan mercancías.
En términos prácticos, no estamos hablando solo de botellas o bolsas.
También pueden entrar en el análisis:
- envases de producto;
- embalajes;
- componentes plásticos;
- films;
- elementos de protección;
- determinados componentes utilizados para cerrar o presentar envases;
- packaging incorporado a mercancías importadas.
Por eso, en una empresa con miles de referencias, la dificultad no está únicamente en interpretar la ley.
Está en tener datos suficientes para calcular correctamente el impuesto.
¿Qué empresas están afectadas por el impuesto al plástico?
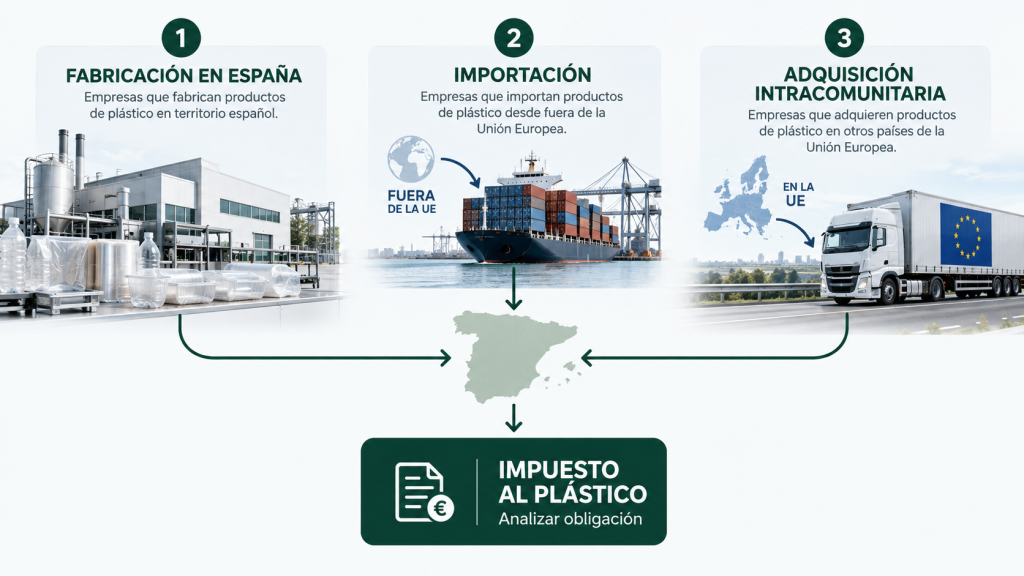
El impuesto afecta principalmente a tres situaciones:
Fabricación
Empresas que fabrican en España productos objeto del impuesto.
Importación
Empresas que introducen desde fuera de la Unión Europea productos afectados.
Adquisiciones intracomunitarias
Empresas que adquieren productos afectados procedentes de otros Estados miembros de la UE.
Para grandes organizaciones, es habitual que convivan varias de estas situaciones.
Una misma compañía puede:
- fabricar una parte del packaging en España;
- comprar otros productos en Alemania o Francia;
- importar mercancía terminada desde China;
- utilizar proveedores logísticos;
- redistribuir productos dentro de un grupo empresarial.
Por eso, abordar el impuesto únicamente desde contabilidad suele ser insuficiente.
¿Cuánto se paga por el impuesto al plástico?
El tipo impositivo es de:
0,45 € por kilogramo de plástico no reciclado.
Esto significa que la base imponible no depende simplemente del peso total del envase.
Lo relevante es la cantidad de plástico no reciclado contenida en los productos sujetos.
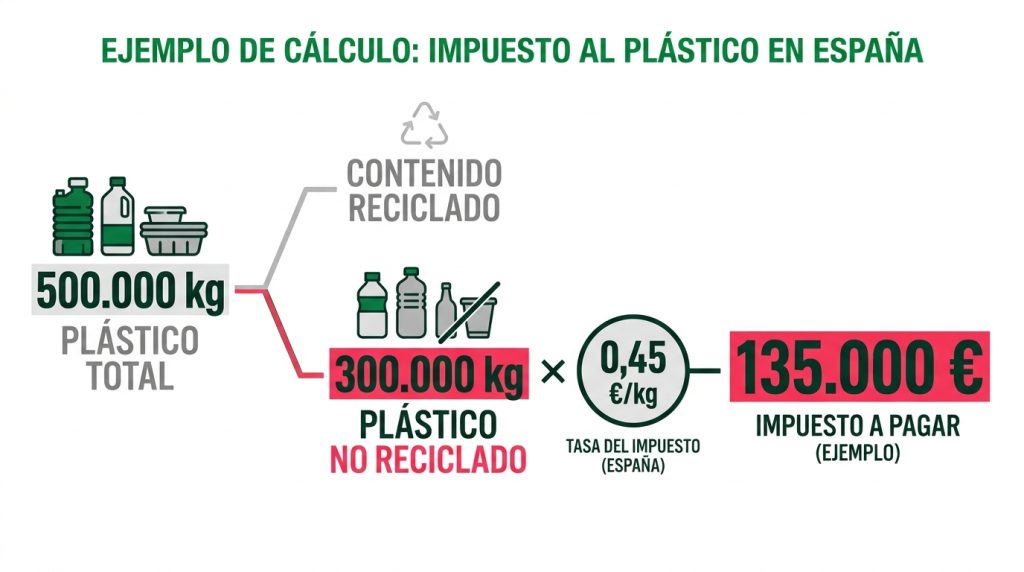
Ejemplo sencillo:
Si una empresa introduce en España 500.000 kg de plástico sujeto al impuesto y 300.000 kg corresponden a plástico no reciclado:
300.000 × 0,45 € = 135.000 €
En compañías con grandes volúmenes, mejorar la trazabilidad del contenido reciclado puede tener un impacto financiero significativo.
¿El plástico reciclado paga el impuesto?
La base imponible se calcula sobre los kilogramos de plástico no reciclado.
Por tanto, el contenido de plástico reciclado puede reducir la base imponible.
Pero aquí aparece uno de los puntos más importantes para grandes empresas:
no basta con que el proveedor diga que el material es reciclado.
La cantidad de plástico reciclado debe poder acreditarse conforme a los requisitos aplicables.
La normativa exige mecanismos de certificación para acreditar el contenido reciclado, y la regulación española remite a certificaciones emitidas por entidades acreditadas bajo normas técnicas correspondientes.
Para una empresa grande, esto convierte la documentación de proveedores en un activo fiscal.
¿Qué diferencia hay entre plástico reciclado y plástico reciclable?
Es una distinción crítica.
Plástico reciclado significa que el material ya contiene plástico procedente de un proceso de reciclado.
Plástico reciclable significa que, técnicamente, el material puede reciclarse al final de su vida útil.
No son lo mismo.
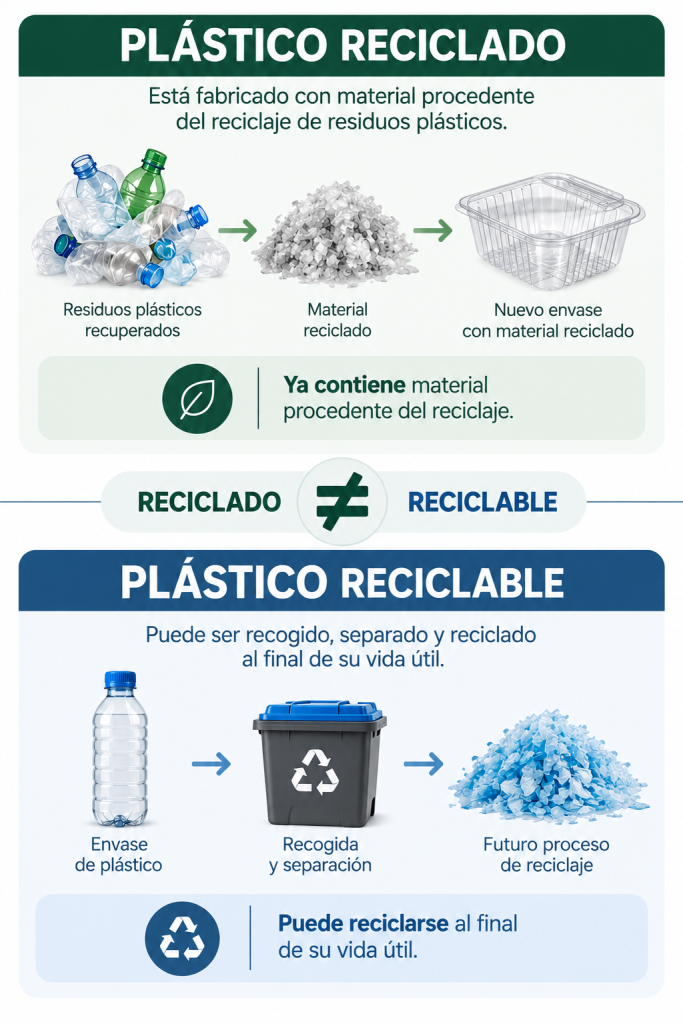
Un envase puede ser perfectamente reciclable y contener 0 % de material reciclado.
En ese caso, la característica “reciclable” no elimina automáticamente el impuesto.
Por eso, utilizar expresiones comerciales como:
100 % reciclable
no debería confundirse con la información fiscal necesaria para calcular este tributo.
¿Qué ocurre con los productos importados?
La importación es uno de los puntos más sensibles.
La Agencia Tributaria establece formalidades específicas para declarar los kilogramos netos de plástico no reciclado contenidos en los productos sujetos durante el despacho aduanero.
Esto implica que Compras, Aduanas, Logística y Fiscal necesitan compartir información.
Imagina una compañía que importa miles de referencias desde Asia.
Para cada producto puede necesitar conocer:
- peso del packaging;
- peso del plástico;
- porcentaje reciclado;
- certificados;
- composición de diferentes componentes;
- proveedor;
- origen.
Si esa información no se recopila correctamente en origen, reconstruirla después puede resultar muy costoso.
¿Cómo afecta a las adquisiciones intracomunitarias?
Las adquisiciones desde otros Estados miembros también pueden generar obligaciones.
En estos casos, las empresas deben analizar la cantidad de plástico no reciclado incluida en los productos adquiridos y cumplir las obligaciones formales correspondientes.
La normativa contempla además determinados umbrales y excepciones para pequeños volúmenes, aunque estos normalmente tienen poca relevancia para grandes compañías.
La Orden que regula los modelos del impuesto contempla, por ejemplo, una excepción de determinadas obligaciones registrales para adquisiciones intracomunitarias que no superen 5 kg de plástico no reciclado en un mes natural.
Para una gran empresa, lo importante no es ese umbral.
Lo importante es que el volumen obliga a disponer de un proceso robusto.
¿Qué es el modelo 592?
El modelo 592 es la autoliquidación asociada al Impuesto Especial sobre los Envases de Plástico No Reutilizables.
La normativa también contempla el modelo A22 para determinadas solicitudes de devolución.
Esto significa que el cumplimiento puede requerir:
- autoliquidación;
- registros;
- contabilidad específica;
- documentación justificativa;
- control de existencias o adquisiciones;
- acreditación del contenido reciclado.
El reto para grandes empresas es integrar esta información dentro de sus sistemas.
¿Por qué este impuesto es especialmente complejo para grandes empresas?
Porque normalmente la información necesaria está repartida entre varios departamentos.
Compras conoce al proveedor.
Logística conoce los flujos.
Producto conoce el packaging.
Finanzas calcula el impacto.
Fiscal presenta las declaraciones.
Sostenibilidad controla materiales y contenido reciclado.
IT tiene los datos maestros.
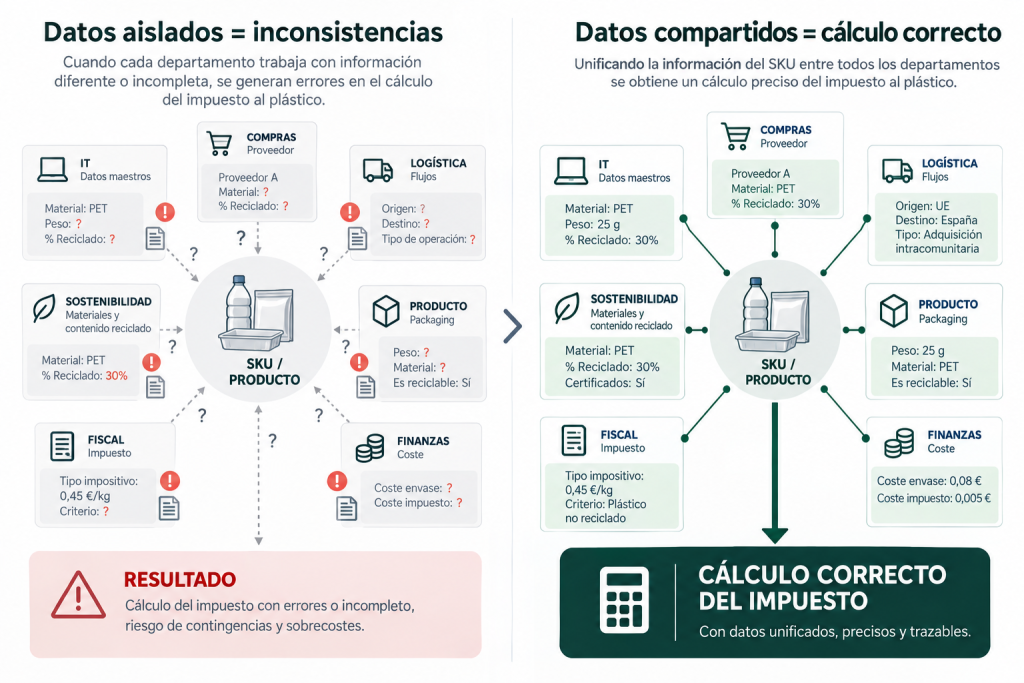
Si cada equipo trabaja por separado, aparecen inconsistencias.
Por ejemplo:
Compras registra una caja como cartón.
Pero contiene film plástico.
El proveedor afirma que contiene material reciclado.
Pero Fiscal no tiene el certificado.
El ERP registra el peso total del producto.
Pero no el peso del componente plástico.
Resultado:
la empresa no puede calcular el impuesto con precisión.
¿Qué datos debería tener una gran empresa?
Idealmente, cada SKU debería disponer de información estructurada sobre packaging.
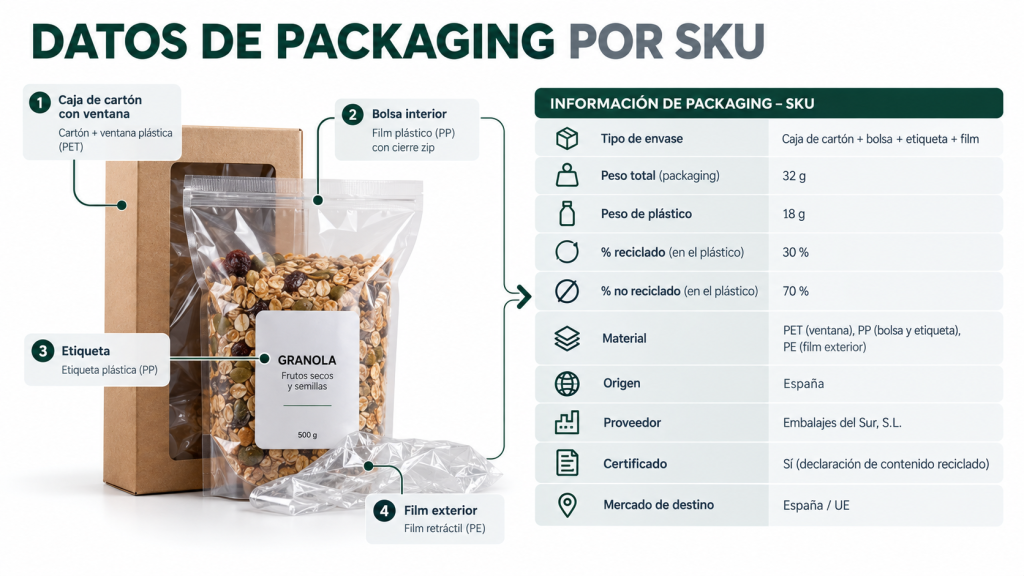
Por ejemplo:
- tipo de envase;
- peso total;
- peso de plástico;
- porcentaje reciclado;
- porcentaje no reciclado;
- material;
- origen;
- proveedor;
- certificado;
- fecha de validez;
- mercado de destino.
Esto permite automatizar buena parte del cálculo y reducir el riesgo de depender de hojas de cálculo manuales.
¿Qué ocurre cuando un envase contiene varios materiales?
La Agencia Tributaria aclara que, cuando un producto contiene plástico y otros materiales, solo se toma en consideración el plástico no reciclado contenido en el producto sujeto al impuesto.
Esto hace especialmente importante separar los componentes.
Una caja puede incluir:
- cartón;
- ventana plástica;
- adhesivo;
- film;
- cierre.
No todo el peso se grava de la misma manera.
Para grandes portfolios de producto, esta descomposición debe formar parte del dato maestro del packaging.
¿Cómo puede una empresa reducir legalmente el coste del impuesto?
No se trata de buscar “trucos fiscales”.
Se trata de diseñar mejor el packaging y la información.
Las principales palancas suelen ser:
Reducir plástico innecesario
Menos material puede significar menor coste fiscal y menor coste de packaging.
Incrementar contenido reciclado
Cuando puede acreditarse correctamente, reduce la cantidad de plástico no reciclado sometida al impuesto.
Apostar por sistemas reutilizables cuando tengan sentido
Los envases reutilizables tienen un tratamiento diferente y deben analizarse correctamente.
Mejorar la clasificación
Muchas empresas pagan de más simplemente porque no disponen de información suficientemente precisa.
Mejorar contratos con proveedores
Los proveedores deberían entregar los datos y certificados necesarios de forma estructurada.
¿El impuesto al plástico y la RAP son lo mismo?
No.
Este es otro error habitual.
El impuesto al plástico es una obligación fiscal.
La Responsabilidad Ampliada del Productor (RAP) es un sistema de responsabilidad ambiental relacionado con los productos y residuos.
Una empresa puede tener simultáneamente:
- impuesto al plástico;
- RAP;
- declaración de envases;
- Registro de Productores de Producto;
- obligaciones PPWR.
Cumplir una no elimina las demás.
El error surge porque las empresas sienten que están pagando dos veces por lo mismo, el plástico. Y en cierto modo, puede parecer lo mismo, porque la RAP también obliga a pagar la ecocontribución del envase, sea de plástico o no. Por eso, la confusión.
¿Qué relación tiene el impuesto al plástico con el PPWR?
El PPWR y el impuesto español no son la misma norma.
Pero ambos empujan a las empresas en una dirección similar:
- reducir envases;
- mejorar reciclabilidad;
- aumentar contenido reciclado;
- reducir materiales innecesarios;
- mejorar la trazabilidad.
El PPWR también refuerza progresivamente los requisitos sobre contenido reciclado y diseño de determinados envases.
Para grandes empresas, esto significa que la estrategia fiscal y la estrategia de packaging deberían empezar a coordinarse.
No tiene sentido optimizar el impuesto hoy utilizando una solución de packaging que vaya a generar problemas regulatorios mañana.
¿Qué errores veo más a menudo en grandes organizaciones?
Hay cinco especialmente frecuentes.
- Depender de Excel.
Con miles de SKUs y proveedores, el riesgo de error aumenta rápidamente.
- No exigir datos estructurados al proveedor.
Sin pesos y composición, el cálculo se vuelve estimativo.
- Confundir reciclable con reciclado.
Son conceptos fiscales y técnicos distintos.
- No guardar certificados.
Un porcentaje declarado sin respaldo puede ser difícil de defender.
- Gestionar impuesto, RAP y PPWR por separado.
Comparten muchos de los mismos datos.
¿Cómo debería prepararse una gran empresa?
Yo empezaría por una auditoría del dato de packaging.
No por la declaración.
La secuencia sería:
Productos → Packaging → Materiales → Pesos → Contenido reciclado → Certificados → País → Hecho imponible → Cálculo.
Después revisaría:
- qué sistemas contienen esos datos;
- qué información falta;
- qué proveedores generan mayor riesgo;
- qué SKUs generan mayor coste;
- qué documentación puede automatizarse.
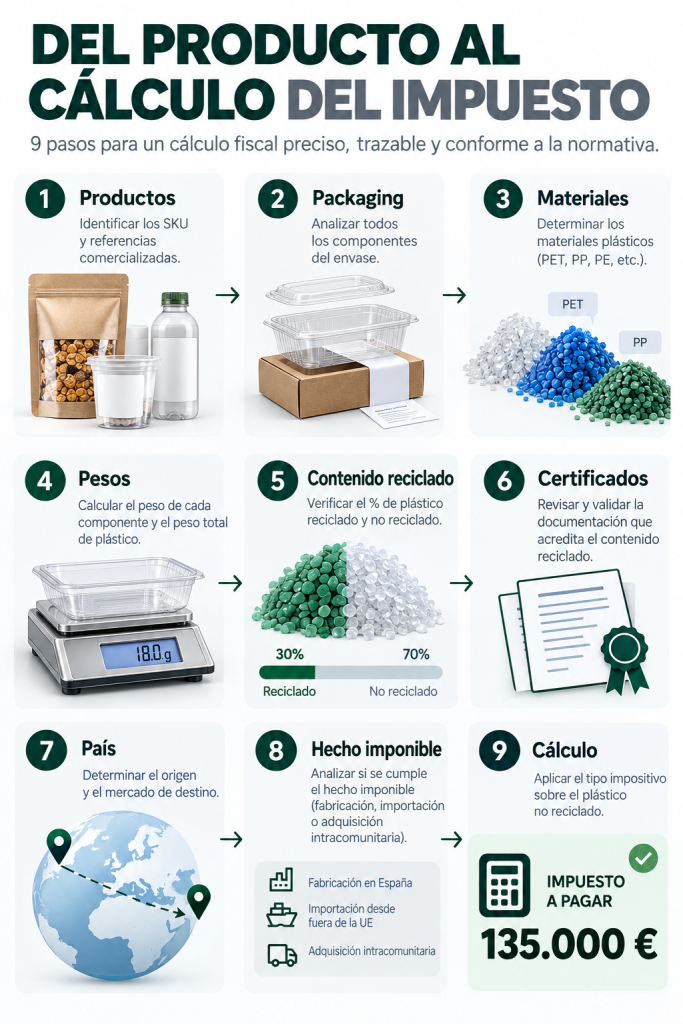
Esta visión permite transformar el impuesto al plástico de una obligación manual en un proceso controlado.
¿Tu empresa está calculando correctamente el impuesto al plástico?
Descúbrelo antes de una revisión o de seguir pagando de más.
Responde nuestro test de diagnóstico de cumplimiento y obtén una primera visión sobre cómo pueden afectar a tu empresa:
- el impuesto al plástico;
- la declaración de envases;
- la RAP;
- el PPWR;
- las obligaciones de packaging.
Podrás identificar posibles áreas de riesgo y saber qué deberías revisar primero.
Confidencial, claro y sin tecnicismos innecesarios.
👉 Haz el test y descubre qué obligaciones ambientales y fiscales afectan a tu empresa.
Preguntas frecuentes sobre el impuesto al plástico
¿Cuál es el tipo del impuesto al plástico?
El tipo impositivo es de 0,45 euros por kilogramo de plástico no reciclado contenido en los productos sujetos.
¿Se paga por todo el peso del envase?
No necesariamente. La base se determina por la cantidad de plástico no reciclado correspondiente al producto sujeto.
¿El plástico reciclable está exento?
No por el simple hecho de ser reciclable. Debes diferenciar reciclabilidad de contenido reciclado.
¿El plástico reciclado reduce el impuesto?
El contenido reciclado puede reducir la base imponible, siempre que pueda acreditarse conforme a los requisitos aplicables.
¿Afecta a productos importados desde China?
Sí puede afectar. Las importaciones constituyen uno de los hechos imponibles contemplados y existen obligaciones específicas en aduanas.
¿Qué es el modelo 592?
Es el modelo de autoliquidación del Impuesto Especial sobre los Envases de Plástico No Reutilizables.
¿Impuesto al plástico y RAP son lo mismo?
No. Son obligaciones distintas y pueden coexistir.
¿Puedo reducir el impuesto aumentando plástico reciclado?
Puede reducirse la base correspondiente al plástico no reciclado, pero el contenido reciclado debe acreditarse correctamente.
¿El PPWR sustituye este impuesto?
No. El PPWR es un reglamento europeo de envases; el impuesto español es una figura fiscal distinta.
¿Qué debería revisar primero una gran empresa?
Los datos. Sin información fiable de pesos, materiales, origen y contenido reciclado, es difícil determinar correctamente la obligación.
El impuesto al plástico ya es una cuestión de datos, no solo de fiscalidad
Para una gran empresa, el impuesto al plástico no debería tratarse como una declaración que Fiscal prepara al final del trimestre.
Es un problema transversal de:
compras + proveedores + packaging + logística + sostenibilidad + fiscalidad + datos.
Cuanto mejor sea la información, más fácil será cumplir, reducir riesgos y detectar costes evitables.
👉 Haz el test y descubre qué áreas del cumplimiento de envases debería revisar tu empresa.


